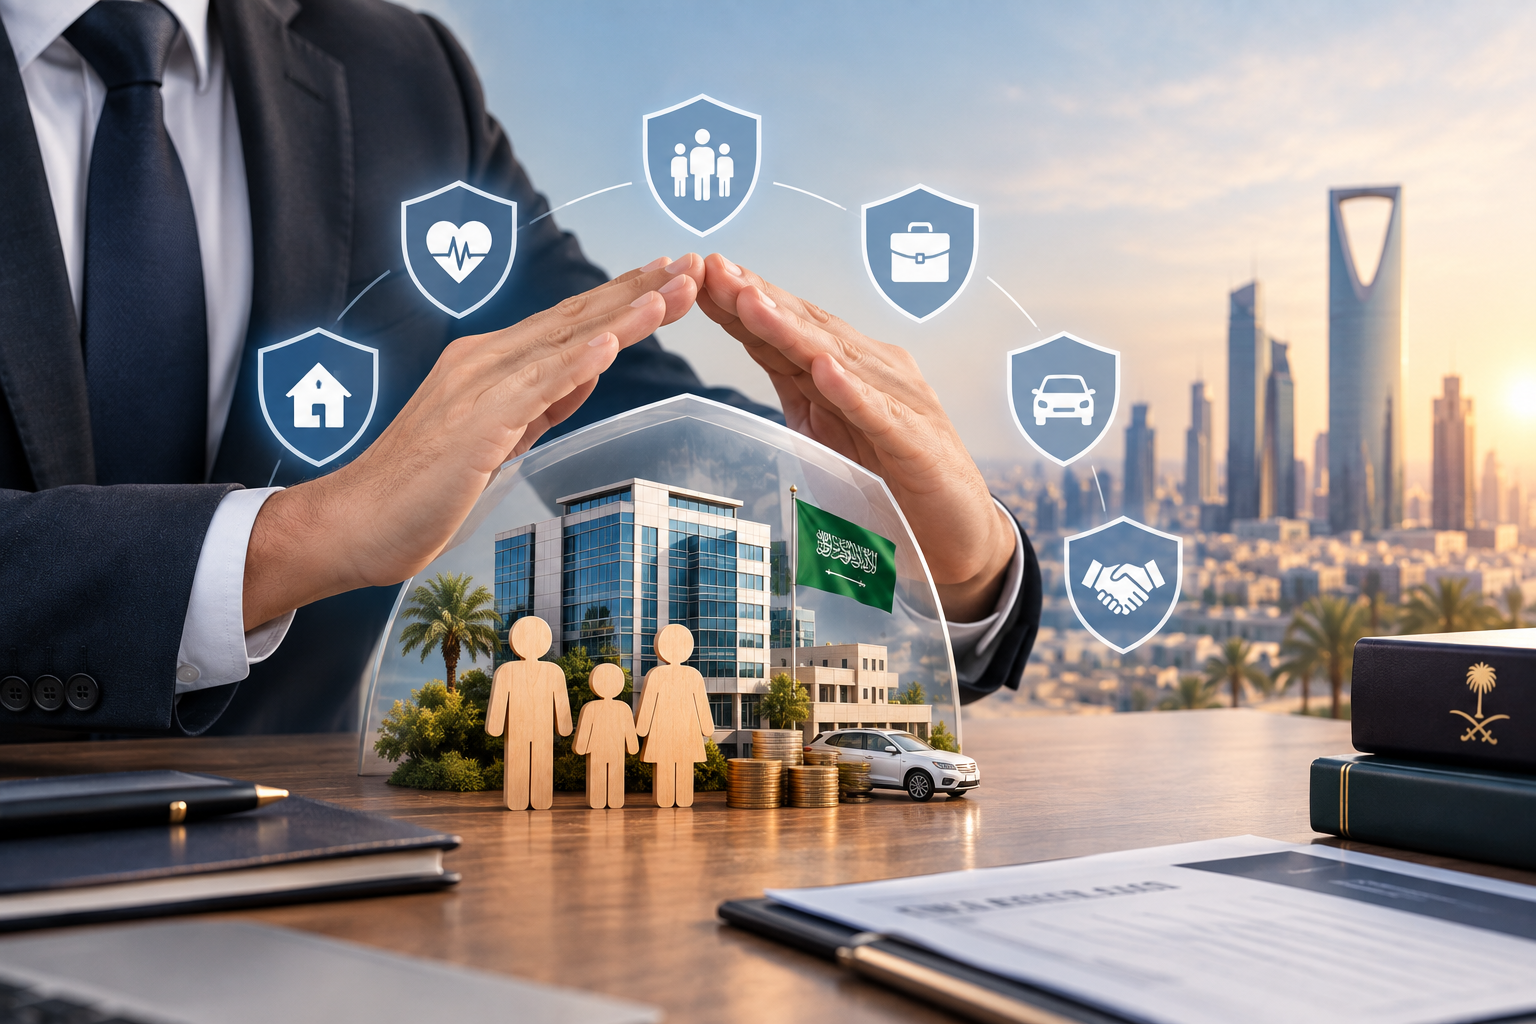

في بيئة الأعمال الحديثة، لا يكفي أن تركز الشركة على المبيعات والأرباح والتوسع، بل تحتاج أيضًا إلى الاستعداد للمخاطر التي قد تؤثر على استمرارية أعمالها. فقد تتعرض الشركة لحادث، أو مطالبة من أحد العملاء، أو أضرار في الممتلكات، أو مسؤولية تجاه الغير، أو خسائر مرتبطة بنشاطها أو موظفيها. وهنا يأتي دور التأمين كأحد الأدوات التي يمكن للشركات استخدامها لإدارة المخاطر وتقليل آثارها المالية، إلى جانب الالتزام بأي أنواع من التأمين تكون إلزامية بموجب الأنظمة أو مرتبطة بالحصول على تراخيص معينة. وفي المملكة العربية السعودية، تتولى **هيئة التأمين** تنظيم قطاع التأمين والإشراف والرقابة عليه، كما تعمل على حماية حقوق المؤمن لهم والمستفيدين ودعم استدامة الأنشطة الاقتصادية وتطوير سوق التأمين في المملكة. ومع تطور البيئة التنظيمية السعودية، أصبح من المهم أن يفهم أصحاب الشركات الفرق بين التأمين الإلزامي والتأمين الاختياري، وأن يحددوا أنواع المخاطر التي تحتاج منشآتهم إلى تغطيتها. ## لماذا تحتاج الشركات إلى التأمين؟ أي شركة، مهما كان حجمها، قد تواجه مخاطر غير متوقعة. قد يتعرض مقر الشركة لحريق أو تلف، أو قد يتسبب أحد أنشطة المنشأة في إصابة شخص أو إتلاف ممتلكات، أو قد يواجه أحد الموظفين حادثًا أثناء العمل، أو قد تنشأ مطالبة قانونية ضد الشركة بسبب نشاط مهني أو تعاقدي. في مثل هذه الحالات، يمكن أن تتحول الخسارة من حادث محدود إلى عبء مالي كبير إذا لم تكن الشركة مستعدة له. التأمين لا يمنع وقوع الحوادث، لكنه يمكن أن يوفر تغطية مالية وفق شروط الوثيقة، ويساعد المنشأة على إدارة الآثار المالية للمخاطر المغطاة. ولهذا فإن التأمين يجب أن يكون جزءًا من استراتيجية إدارة المخاطر وليس مجرد مصروف إضافي في ميزانية الشركة. ## التأمين الإلزامي والتأمين الاختياري من أهم الأمور التي يجب أن يعرفها صاحب العمل أن جميع أنواع التأمين ليست إلزامية لكل الشركات. هناك وثائق تأمين تكون إلزامية في حالات محددة بموجب الأنظمة أو بحسب طبيعة النشاط، بينما توجد أنواع أخرى يمكن للشركة الحصول عليها بشكل اختياري لحماية أصولها وأعمالها. ومن الأمثلة المهمة في السوق السعودي التأمين الصحي الإلزامي للعاملين في القطاع الخاص وأفراد أسرهم المشمولين بالنظام. وتوضح هيئة التأمين أن صاحب العمل في القطاع الخاص ملزم بالتأمين على العاملين السعوديين وغير السعوديين والفئات المشمولة من أفراد أسرهم، كما يتحمل صاحب العمل أقساط التأمين وفق المتطلبات المعمول بها. لذلك، يجب على الشركة أولًا تحديد التأمينات التي يفرضها النظام على نشاطها أو موظفيها، ثم دراسة التغطيات الإضافية التي يمكن أن تقلل من المخاطر الأخرى. ## التأمين الصحي للموظفين يعتبر التأمين الصحي من أهم أنواع التأمين التي يجب على شركات القطاع الخاص الانتباه إليها. وتنص الأسئلة الشائعة لهيئة التأمين على أن صاحب العمل في القطاع الخاص ملزم بالتأمين على جميع العاملين لديه، سواء كانوا سعوديين أو غير سعوديين، وعلى أفراد أسرهم المشمولين بالنظام. كما يبدأ استحقاق الموظف للتأمين من تاريخ التحاقه بالعمل، بما في ذلك فترة التجربة. ولا يقتصر الأمر على إصدار وثيقة التأمين فقط، بل يجب على الشركة التأكد من استمرار التغطية والالتزام بالمتطلبات المرتبطة بها. كما يجب على صاحب العمل الانتباه إلى أن أقساط التأمين للموظفين والفئات المشمولة من أفراد أسرهم تقع على عاتق صاحب العمل وفق النظام، ولا يجوز التعامل معها كتكلفة يتحملها الموظف بدلًا من المنشأة. ## التأمين ضد المسؤولية المدنية من أنواع التأمين المهمة للشركات التأمين الذي يغطي المسؤولية المدنية تجاه الغير. قد يتسبب نشاط المنشأة في ضرر جسدي أو مادي لشخص آخر، وقد يؤدي ذلك إلى مطالبة مالية. وفي أغسطس 2026، أعلنت هيئة التأمين بالتعاون مع المديرية العامة للدفاع المدني إطلاق وثيقة التأمين التعاوني تجاه الغير للأماكن المكتظة والأنشطة عالية الخطورة. وتهدف الوثيقة إلى تغطية المسؤولية المدنية للمنشآت تجاه الأضرار الجسدية والمادية التي قد تلحق بالزوار والمرتادين نتيجة الحوادث داخل المواقع المشمولة بالتغطية. كما أعلنت الهيئة أن التأمين سيطبق إلزاميًا على الأنشطة المشمولة وعلى مراحل، وأن الوثيقة ستكون من المتطلبات الأساسية للحصول على ترخيص الدفاع المدني لممارسة الأنشطة الخاضعة للتأمين الإلزامي. وهذا التطور يوضح أهمية مراجعة الشركات لطبيعة نشاطها لمعرفة ما إذا كانت تخضع لمتطلبات تأمينية إلزامية. ## التأمين على الممتلكات تمثل العقارات والمعدات والأجهزة والمخزون أصولًا مهمة للعديد من الشركات. وفي حال تعرض هذه الأصول لحريق أو بعض الأضرار أو المخاطر المشمولة في وثيقة التأمين، قد تكون الخسارة المالية كبيرة، خصوصًا بالنسبة للشركات التي تعتمد على معدات أو مخزون مرتفع القيمة. لذلك يمكن لبعض الشركات دراسة وثائق التأمين على الممتلكات والأصول، بحسب طبيعة نشاطها وقيمة أصولها والمخاطر التي تتعرض لها. لكن من المهم عدم افتراض أن جميع الأضرار مشمولة تلقائيًا. يجب قراءة شروط الوثيقة والاستثناءات وحدود التغطية وقيمة التحمل وآلية تقديم المطالبة قبل التوقيع. ## التأمين المهني الشركات التي تقدم خدمات مهنية أو استشارية قد تواجه نوعًا مختلفًا من المخاطر. فقد يدعي عميل أن خطأ مهنيًا أو تقصيرًا أو إهمالًا أدى إلى خسارة أو ضرر. وهنا يمكن أن يكون التأمين ضد المسؤولية المهنية من التغطيات التي تستحق الدراسة، بحسب طبيعة المهنة والنشاط والالتزامات التعاقدية. ويجب على الشركة مراجعة طبيعة الخدمات التي تقدمها، والعقود التي توقعها، ومستوى المسؤولية الذي تتحمله تجاه العملاء، ثم تحديد نوع التغطية المناسب بالتنسيق مع جهة تأمين مرخصة. ## التأمين على المركبات إذا كانت الشركة تمتلك أو تستخدم مركبات ضمن أعمالها، فيجب عليها مراجعة المتطلبات التأمينية المتعلقة بالمركبات. وتتضمن أنظمة ولوائح هيئة التأمين وثائق وقواعد خاصة بالتأمين الإلزامي على المركبات، إضافة إلى قواعد التأمين الشامل على المركبات. ويجب على الشركات التي تعتمد على سيارات التوصيل أو مركبات النقل أو سيارات الموظفين أو المركبات المستخدمة في العمليات التشغيلية أن تراجع التغطية المناسبة لكل نوع من المركبات والاستخدام. ## لماذا لا يكفي شراء وثيقة تأمين فقط؟ من الأخطاء التي قد تقع فيها الشركات الاعتقاد بأن وجود وثيقة تأمين يعني أن جميع المخاطر أصبحت مغطاة. الحقيقة أن كل وثيقة لها شروط وحدود واستثناءات. وقد تختلف التغطية بحسب نوع النشاط، وقيمة الأصول، وحدود التعويض، وقيمة التحمل، والاستثناءات، وطريقة الإبلاغ عن الحوادث والمطالبات. لذلك يجب أن تقرأ الشركة الوثيقة بعناية قبل التوقيع، وأن تفهم على الأقل: - ما المخاطر التي تغطيها الوثيقة؟ - ما المخاطر المستثناة؟ - ما الحد الأقصى للتعويض؟ - ما قيمة التحمل؟ - ما الإجراءات المطلوبة عند وقوع حادث؟ - ما المستندات المطلوبة لتقديم المطالبة؟ - هل توجد شروط مرتبطة بنشاط معين؟ - هل هناك متطلبات خاصة للسلامة أو التشغيل؟ ## التأمين وإدارة المخاطر القانونية التأمين لا يحل محل الالتزام القانوني. فالشركة تظل مسؤولة عن الالتزام بالأنظمة واللوائح والتراخيص والعقود ومتطلبات السلامة، حتى إذا كانت لديها وثيقة تأمين. لكن التأمين يمكن أن يكون جزءًا من استراتيجية إدارة المخاطر، لأنه قد يساعد على تقليل الأثر المالي لبعض الأحداث التي تقع ضمن نطاق التغطية. ولهذا من الأفضل أن تتعامل الإدارة مع التأمين باعتباره جزءًا من منظومة أكبر تشمل: **الامتثال القانوني + العقود + إجراءات السلامة + إدارة المخاطر + التأمين.** ## التأمين والعقود التجارية في بعض العلاقات التجارية، قد يطلب العميل أو الشريك أو الجهة المتعاقدة وجود وثيقة تأمين معينة قبل بدء العمل. وقد تتضمن العقود شروطًا تتعلق بالتغطية التأمينية، وحدود المسؤولية، والتعويضات، وإثبات وجود التأمين. لذلك يجب على الشركة ألا تشتري وثيقة تأمين بمعزل عن عقودها. من الأفضل مراجعة العقود الرئيسية لمعرفة ما إذا كانت تتضمن متطلبات تأمينية محددة، والتأكد من أن الوثيقة المختارة تتوافق مع هذه المتطلبات. ## كيف تختار الشركة التغطية المناسبة؟ لا توجد وثيقة تأمين واحدة تناسب جميع الشركات. شركة تعمل في مجال المقاولات ستواجه مخاطر مختلفة عن شركة تقنية، وشركة تدير منشأة ترفيهية ستواجه مخاطر مختلفة عن مكتب استشارات. لذلك يمكن للشركة البدء من خلال إعداد خريطة للمخاطر تشمل: ### طبيعة النشاط ما الذي تقوم به الشركة؟ وهل يتضمن التعامل المباشر مع الجمهور أو المعدات أو المواد أو المركبات؟ ### الموظفون ما طبيعة الأعمال التي يقوم بها الموظفون؟ وهل توجد مخاطر مهنية أو تشغيلية معينة؟ ### الممتلكات ما قيمة العقارات والمعدات والمخزون والأصول التي تحتاج إلى حماية؟ ### العملاء هل يمكن أن يؤدي خطأ في تقديم الخدمة إلى مطالبة مالية؟ ### العقود هل تفرض العقود مع العملاء أو الموردين متطلبات تأمينية معينة؟ ### التراخيص هل يرتبط نشاط الشركة بالحصول على تأمين كجزء من متطلبات الترخيص؟ ## أهمية اختيار شركة تأمين مرخصة يجب على الشركات التعامل مع شركات التأمين والجهات العاملة في القطاع وفق الإطار التنظيمي المعتمد في المملكة. وتوضح هيئة التأمين أنها الجهة المسؤولة عن تنظيم قطاع التأمين والإشراف عليه، كما تشمل التراخيص الخاضعة للهيئة شركات التأمين وإعادة التأمين ووسطاء التأمين ووكلاء التأمين وعددًا من الخدمات التأمينية المساندة. لذلك، قبل شراء وثيقة تأمين، من المهم التأكد من الجهة التي تقدم التغطية ووضعها النظامي، بالإضافة إلى مراجعة شروط الوثيقة نفسها. ## ماذا يحدث عند وقوع حادث؟ وجود التأمين لا يعني أن الشركة تستطيع تجاهل إجراءات المطالبة. عند وقوع حادث، يجب اتباع الإجراءات المحددة في وثيقة التأمين، والتي قد تشمل الإبلاغ خلال مدة محددة، وتقديم المستندات المطلوبة، وتوثيق الضرر، والتعاون مع شركة التأمين أو الجهات المختصة. وقد يؤدي التأخير في الإبلاغ أو عدم الالتزام بالإجراءات المطلوبة إلى التأثير على المطالبة بحسب شروط الوثيقة. لذلك من المفيد أن يكون لدى الشركة إجراء داخلي واضح للتعامل مع الحوادث والمطالبات. ## هل تحتاج كل شركة إلى مستشار قانوني في موضوع التأمين؟ ليس كل قرار تأميني يحتاج بالضرورة إلى استشارة قانونية، لكن المراجعة القانونية تصبح أكثر أهمية عندما تكون التغطية مرتبطة بعقد كبير، أو نشاط عالي الخطورة، أو مسؤوليات واسعة، أو استثمار كبير، أو متطلبات ترخيص. يمكن للمستشار القانوني مساعدة الشركة في مراجعة شروط العقود والتزامات التأمين، وتحديد المخاطر القانونية المحتملة، وفهم العلاقة بين وثيقة التأمين والتزامات الشركة تجاه العملاء أو الشركاء. كما يمكن أن تساعد المراجعة القانونية في اكتشاف الفجوات بين التغطية التأمينية الفعلية والمخاطر التي تتحملها الشركة. ## التأمين كجزء من استدامة الأعمال قد لا تظهر قيمة التأمين عندما تسير الأعمال بشكل طبيعي، لكنها تصبح أكثر وضوحًا عند وقوع حادث أو خسارة غير متوقعة. ولهذا، فإن الهدف من التأمين ليس فقط الحصول على تعويض عند وقوع الضرر، بل بناء قدرة أفضل على التعامل مع المخاطر والاستمرار في العمل. وقد أكدت هيئة التأمين عند إطلاق وثيقة المسؤولية المدنية للأماكن المكتظة والأنشطة عالية الخطورة أن التأمين يمكن أن يساعد المنشآت على إدارة المخاطر والحد من الآثار المالية للحوادث وتعزيز قدرتها على الاستمرار والتعافي. في **A2Z Business**، نساعد الشركات وأصحاب الأعمال في السعودية على فهم الجوانب القانونية والتنظيمية المرتبطة بأعمالهم، بما في ذلك مراجعة الالتزامات التعاقدية ومتطلبات التأمين والمخاطر القانونية المحتملة. والهدف الأساسي من هذه الخدمات هو **مساعدة الشركة على اتخاذ قرارات أكثر أمانًا وتقليل احتمالية التعرض لمخاطر قانونية أو مالية مستقبلية.** فالتأمين المناسب لا يعني شراء أكبر عدد ممكن من الوثائق، وإنما فهم المخاطر الفعلية التي تواجهها الشركة، ومعرفة التغطيات المطلوبة أو المناسبة، والتأكد من أن العقود والوثائق التأمينية تتوافق مع طبيعة النشاط. ومع استمرار تطور قطاع التأمين في المملكة، أصبح من المهم لأصحاب الأعمال مراجعة احتياجاتهم التأمينية بشكل دوري، خصوصًا عند إطلاق نشاط جديد، أو توقيع عقود كبيرة، أو التوسع، أو تغيير طبيعة العمليات، أو دخول منشأة جديدة ضمن الأنشطة الخاضعة للتأمين الإلزامي.